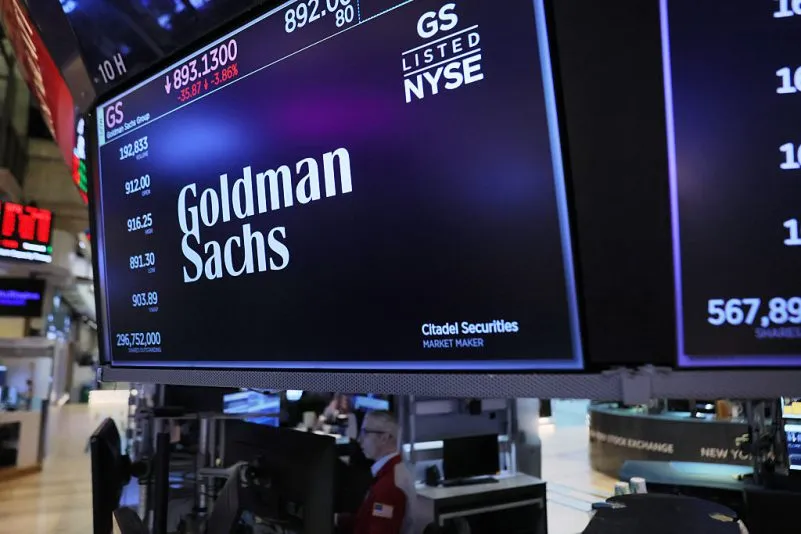
À moins de sept mois du premier tour de l’élection présidentielle française, Goldman Sachs et Deutsche Bank proposent à certains investisseurs des paniers d’obligations françaises permettant de prendre position sur les effets possibles du scrutin. Ces montages peuvent servir à anticiper une amélioration du climat financier, mais aussi à tirer profit d’une baisse de la valeur des titres concernés.
Dégradation de la dette française – Selon les informations rapportées par
Bloomberg, les produits comprennent notamment des obligations bancaires françaises, y compris des titres Additional Tier 1, ou AT1, qui figurent parmi les instruments de dette les plus risqués émis par les banques.
Le mécanisme transforme ainsi une période d’incertitude démocratique et budgétaire en thème d’investissement, au risque d’accentuer l’attention des marchés sur les fragilités françaises plutôt que sur le débat de fond autour des politiques publiques.
La présidentielle de 2027 se déroulera en deux temps : le premier tour est prévu le 18 avril et, si aucun candidat n’obtient la majorité absolue, un second tour aura lieu le 2 mai.
Des paniers obligataires pour plusieurs scénarios
Le principe est de réunir différents titres de dette française dans un même panier. Les clients peuvent ensuite adopter une position à la hausse s’ils estiment que l’issue électorale, ou les décisions qui suivront, rassureront les investisseurs. Ils peuvent aussi prendre une position à la baisse s’ils anticipent une dégradation de la perception du risque français.
Les 4 cavaliers de l'apocalypse économiques, tout ce que l'on vous cache sur la gravité de la crise.
Cette exposition peut passer par l’achat ou la vente des obligations sous-jacentes, mais également par des instruments dérivés, dont les swaps de rendement total. Ces contrats permettent de reproduire les gains ou les pertes liés à un ensemble d’actifs sans que l’investisseur en devienne nécessairement propriétaire.
La sophistication de ces instruments ne doit pas masquer leur enjeu central : ils rendent plus simple la prise de position contre certaines catégories de dette française. Pour les banques qui les structurent, il s’agit d’une réponse à une demande de marché. Pour le pays concerné, cette activité rappelle que les anticipations financières peuvent se former bien avant que les électeurs ne se prononcent.
Le risque politique devient une variable financière
Les investisseurs suivent de près l’état des finances publiques françaises, dans un contexte de déficit élevé, de charge de la dette en hausse et de croissance fragile. Bloomberg relève que les marchés commencent déjà à faire apparaître une pression sur les actifs français à l’approche de l’échéance de 2027, y compris sur les actions et le crédit d’entreprise.
Le sujet ne se limite donc pas à la seule compétition électorale. Les opérateurs cherchent à évaluer la capacité du prochain exécutif à présenter une trajectoire budgétaire jugée crédible, à contenir le coût de financement de l’État et à préserver la confiance des créanciers. Dans ce cadre, la dette bancaire, plus sensible aux tensions de marché, peut devenir un indicateur particulièrement surveillé.
Ces produits peuvent également avoir une fonction de couverture. Un investisseur déjà exposé à la France peut s’en servir pour limiter ses pertes si les spreads obligataires s’écartent ou si le risque politique entraîne une baisse des cours. La frontière entre protection financière et stratégie spéculative dépend alors de la position initiale et de l’usage concret du produit.
Deutsche Bank défend une réponse à la demande
Deutsche Bank conteste l’idée que ses paniers aient été créés spécifiquement en réaction à la situation politique actuelle. Sean Flanagan, responsable mondial des investissements de la banque, a déclaré à Bloomberg : « ces paniers n’ont pas été spécifiquement conçus en réponse aux événements actuels du marché, mais ils sont proposés aux clients qui souhaitent exprimer divers points de vue sur le thème » selon
BFM Business.Cette précision souligne qu’un instrument financier peut répondre à plusieurs objectifs : arbitrer entre scénarios, couvrir un portefeuille ou exprimer une conviction négative. Goldman Sachs, de son côté, n’a pas souhaité commenter les informations rapportées par Bloomberg.
Le développement de telles offres pose néanmoins une question de méthode. Les banques ne déterminent pas le résultat d’une élection, mais elles organisent la liquidité autour des scénarios que les marchés considèrent comme plausibles. En facilitant les positions haussières comme baissières, elles ne prédisent pas une dégradation de la France ; elles contribuent toutefois à faire de cette hypothèse un actif négociable.
Le plus intéressant n'est pas ce qu'ils nous montrent
mais ce qu'ils nous cachent...
📤 Partage cet article — chaque vue brise un silence.
Partager cet article
Abonnez-vous à notre newsletter
Rester libre !
N'oubliez pas de partager.


Commenter cet article