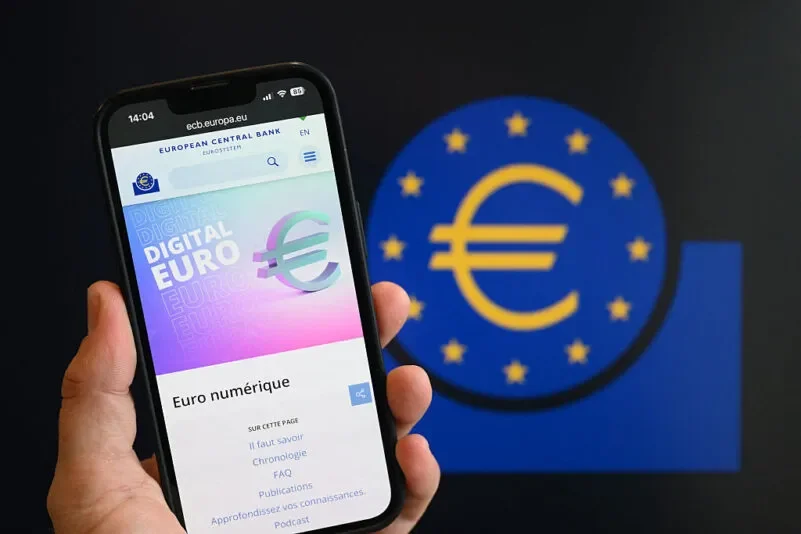
Le 9 juillet 2026, le Parlement européen
a donné son feu vert aux négociations sur la proposition législative concernant l’euro numérique. Ces négociations en trilogue, impliquant les 27 États membres de l’UE (au sein du Conseil de l’UE) et la Commission européenne, permettront de négocier tous les points encore en suspens du règlement.
La décision finale concernant l’introduction de l’euro numérique sera prise une fois qu’un texte commun aura été arrêté.
L’euro numérique devrait voir le jour en 2029, du moins selon les plans de la Banque centrale européenne (BCE). Bien que sa mise en place définitive n’ait pas encore été actée, une nouvelle étape a été franchie dans cette direction.
Calendrier pour 2027
Au cours du second semestre 2027, la Banque centrale européenne lancera un projet pilote de douze mois consacré à l’euro numérique. À cette fin, la BCE a sélectionné 36 prestataires de services de paiement issus de l’ensemble de la zone euro pour y participer.
Ce projet pilote revêt une importance capitale pour tester les fonctionnalités techniques et les processus opérationnels de l’euro numérique. Selon un communiqué de la BCE, les retours d’expérience des utilisateurs seront également pris en compte afin de contribuer à l’optimisation du dispositif.
Numéro de compte d’euros numérique : « Digital Euro Account Number » (DEAN)
Le « Digital Euro Account Number », ou DEAN, est un élément essentiel de la mise en œuvre technique de l’euro numérique. Il sert d’identifiant unique pour un compte en euros numériques et sa structure s’inspire de celle de l’IBAN.
Le DEAN est le numéro de compte attribué automatiquement à un utilisateur lors de la création d’un compte en euros numériques. Il sert à identifier de manière unique le compte et à permettre le traitement des opérations de paiement.
Le DEAN est composé de 18 caractères. Outre les chiffres de 0 à 9, il contient les lettres E et U. Cette norme s’applique à tous les pays, quel que soit l’alphabet de la langue nationale, comme l’indique une déclaration (page 14).
Différents modes de paiement
Les deux premiers caractères sont les lettres E et U. Viennent ensuite deux chiffres de contrôle générés par un algorithme conforme à la norme ISO/IEC 7064 (MOD 97–10). Les caractères 5 à 18 sont composés de 14 chiffres, appelés « Basic European Account Number » (BEAN).
Le DEAN prend en charge la fonctionnalité de l’euro numérique, qui permet de conserver son numéro de compte lorsqu’un utilisateur change de prestataire de services de paiement (« portabilité »).
Par ailleurs, des spécifications de mise en œuvre sont actuellement élaborées pour le commerce en ligne (e-commerce) ou les achats effectués à l’aide d’appareils mobiles (m-commerce).
L’accent est mis ici sur les échanges entre les clients professionnels et les prestataires de services de paiement. Sont possibles les paiements ponctuels, les paiements récurrents et l’autorisation préalable des paiements.
Outre le DEAN, il existera également un alias utilisateur. Il s’agit d’un identifiant plus facile à mémoriser, grâce auquel les utilisateurs peuvent être localisés pour effectuer des paiements. Pour cela, l’alias doit être enregistré et associé au DEAN.
L’euro numérique : contrôle
et fin de la confidentialité financière
La BCE soutient que l’euro numérique est indispensable pour préserver les avantages des espèces à l’ère numérique et protéger la souveraineté monétaire de l’Europe, tout en offrant un moyen de paiement public rapide, sûr et largement accepté. Cependant, il ne s’agit pas d’une simple modernisation technologique de l’infrastructure européenne des paiements.
Euro numérique – Les députés européens réunis à Strasbourg se sont désormais entendus sur leur position concernant l’euro numérique, l’approuvant lors d’un vote le 8 juillet 2026. Grâce à cette position, le Parlement européen peut entamer des négociations avec les gouvernements nationaux sur les modalités de conception et de fonctionnement de l’euro numérique.
La BCE soutient que l’euro numérique est indispensable pour préserver les avantages des espèces à l’ère numérique et protéger la souveraineté monétaire de l’Europe, tout en offrant un moyen de paiement public rapide, sûr et largement accepté. Cependant, il ne s’agit pas d’une simple modernisation technologique de l’infrastructure européenne des paiements.
C’est un projet à la fois politique et technologique susceptible d’intégrer la surveillance, le contrôle monétaire et la domination fiscale au cœur même de la monnaie.
Les législateurs européens débattent actuellement d’une réglementation qui définira le statut juridique, le cadre de protection des données et les limites de détention de l’euro numérique, tandis que la BCE plaide ouvertement pour une législation ambitieuse afin de soutenir ce qu’elle appelle un progrès collectif pour l’Europe.
De ce fait, les aspects les plus importants – programmabilité, limites, accès aux données et rôle des banques commerciales – seront décidés à Bruxelles et à Strasbourg, et non par les marchés ou la demande publique.
La BCE promeut l’euro numérique
La BCE promeut l’euro numérique en s’appuyant sur quatre promesses principales : des paiements plus efficaces, une souveraineté monétaire accrue, l’inclusion financière et une meilleure protection de la vie privée que les systèmes de paiement électronique privés actuels. Or, même un examen superficiel ne suffit pas à démontrer la véracité de ces affirmations.
Allons-y un par un.
Efficacité et acceptation universelle. L’Europe dispose déjà de paiements instantanés, de multiples systèmes de cartes et d’un réseau dense de prestataires privés permettant des transactions électroniques rapides et peu coûteuses au sein de la zone euro et à l’international. Rien ne prouve que la création d’un compte centralisé et programmable auprès de la banque centrale pour chaque citoyen résolve un problème que l’infrastructure existante ne peut régler par la libre concurrence, des solutions décentralisées et indépendantes, et l’innovation.
Souveraineté et autonomie monétaire. La BCE affirme qu’un euro numérique est essentiel au maintien de l’autonomie du système monétaire et à la réduction de la dépendance vis-à-vis des prestataires non européens. Cet argument paraît peu convaincant à l’heure où le rôle de l’euro comme deuxième monnaie de réserve mondiale est largement reconnu, où la demande d’actifs libellés en euros est forte et où plusieurs projets privés indépendants concurrencent déjà avec succès les prestataires non européens. Le rôle d’une monnaie comme actif de réserve et la réussite des systèmes de paiement nationaux face aux alternatives internationales ne s’obtiennent pas par l’imposition, mais par la confiance et la demande des citoyens et des entreprises.
Si la Banque centrale européenne souhaitait réellement préserver le pouvoir d’achat et la crédibilité de l’euro, elle n’aurait besoin ni de privilèges juridiques ni d’une monnaie numérique obligatoire pour conserver son influence mondiale. Le recours à une monnaie numérique de banque centrale (MNBC) est un aveu de faiblesse, et non de force.
Inclusion financière. Les monnaies numériques de banque centrale (MNBC) de détail sont présentées comme des outils gratuits et essentiels pour les populations non bancarisées. Cependant, en Europe, l’exclusion financière est davantage due à la réglementation, à la fiscalité et à la stagnation économique qu’à un manque d’options de paiement numérique. Imposer un portefeuille centralisé et lié à l’identité ne résout en rien ces obstacles structurels. De plus, l’inclusion financière ne requiert ni identité numérique ni compte centralisé auprès de la banque centrale ; elle exige davantage de concurrence et des options plus décentralisées et privées.
Plus confidentielles que les solutions commerciales, les solutions de la BCE promettent un haut niveau de confidentialité, avec des données prétendument anonymisées malgré l’exigence d’une identité numérique et des paiements hors ligne censés se rapprocher des transactions en espèces. Cependant, l’architecture d’une monnaie numérique de banque centrale (MNBC) programmable et contrôlée de manière centralisée, gouvernée par une banque centrale qui intègre ouvertement des objectifs politiques à ses outils, implique que chaque transaction est, de par sa conception même, potentiellement soumise à surveillance, voire à des sanctions.
Institution publique unique Vs prestataires indépendants
Si les objectifs principaux étaient l’efficacité, la concurrence et le progrès technologique, les régulateurs privilégieraient les solutions indépendantes et décentralisées, les prestataires de paiement indépendants et les normes ouvertes, plutôt que de concentrer l’ensemble du mécanisme de transmission monétaire au sein d’une seule institution publique. Si la BCE estime que tous les Européens devraient pouvoir choisir l’euro numérique, elle le diffuserait largement et laisserait les citoyens décider, au lieu de l’imposer.
La souveraineté monétaire ne s’acquiert pas par la coercition, mais par la liberté et la croissance de la demande. L’euro ne risque pas de perdre son statut de monnaie de réserve, sauf si l’objectif est de détruire le pouvoir d’achat de la monnaie et de contraindre les gens à l’utiliser malgré tout.
L’excuse avancée par la BCE et les partisans de l’euro numérique, selon laquelle des milliards d’euros investis aux États-Unis plutôt qu’en Union européenne auraient été « manqués », est absurde. Les investisseurs européens choisissent d’investir à l’échelle mondiale, et si tous ces fonds ne restent pas dans l’Union européenne, c’est la conséquence de la stagnation, d’une réglementation excessive et d’un manque d’opportunités. Par ailleurs, la BCE ne peut prétendre détenir une monnaie de réserve mondiale si la majeure partie de la monnaie qu’elle émet est destinée exclusivement à un usage national. Ce qui, en soi, remet en cause son statut de monnaie de réserve.
Risque de faciliter les excès des États et les dépenses publiques
Le risque d’utiliser la politique monétaire pour gonfler encore davantage les dépenses publiques devient primordial. La politique monétaire n’endiguera pas les excès de l’État ; elle les facilitera même davantage qu’aujourd’hui, les déposants et les investisseurs prudents étant les principaux perdants.
Une monnaie numérique de banque centrale n’est pas simplement de la monnaie électronique. La principale différence entre la monnaie électronique actuelle et l’euro numérique de banque centrale ne réside pas dans la numérisation, mais dans le contrôle.
Dans le système actuel, les dépôts sont placés dans des banques commerciales qui jouent le rôle d’intermédiaires, absorbent les risques et préservent une certaine séparation entre les autorités monétaires et les transactions individuelles, même dans le cadre réglementaire et légal. Avec une monnaie numérique de banque centrale (MNBC) de détail, votre compte principal sera, en pratique, détenu auprès de la banque centrale. Ceci ouvre la voie à trois sources de pouvoir potentiellement dangereuses.
Trois sources de pouvoir dangereuses
Les banques centrales auront un accès direct et en temps réel à la quasi-totalité des transactions, ce qui anéantira la confidentialité financière encore assurée par les espèces et l’intermédiation bancaire. L’enregistrement de chaque paiement dans un système centralisé permettra aux autorités de surveiller les tendances, de signaler les comportements suspects et d’établir des profils qui dépassent largement les besoins légitimes des forces de l’ordre.
La programmabilité est un élément clé de cette architecture. Les monnaies numériques de banque centrale (MNBC) peuvent être conçues comme une monnaie programmable, permettant aux autorités d’augmenter ou de diminuer les soldes, de restreindre l’utilisation des fonds (où et comment) et d’imposer des dates d’expiration ou des sanctions pour les comportements jugés préjudiciables, allant de la consommation excessive de carburant aux dépenses impopulaires.
Il ne s’agit pas de spéculation. La BCE elle-même insiste sur la programmabilité comme moyen de fluidifier la transmission de la politique monétaire, ce qui entraîne une création d’inflation plus rapide et un retrait de liquidités plus rapide lorsque les planificateurs centraux estiment avoir surstimulé l’économie.
En supprimant les contraintes imposées par le secteur bancaire commercial et la demande de crédit, les banques centrales peuvent injecter des liquidités directement dans les comptes des particuliers, fusionnant ainsi totalement les politiques monétaire et budgétaire. Ceci élimine les limites que les prêts bancaires et la discipline de marché imposent aux déficits publics, transformant la monnaie en un instrument de financement budgétaire rapide et quasi incontrôlé.
Dans ce contexte, l’euro numérique ne renforce pas la monnaie ; il vise à l’imposer. C’est pourquoi la BCE insiste sur le fait que les autorités doivent en assurer l’utilisation par le biais de la réglementation, des obligations fiscales et des règles relatives au cours légal.
Les banques commerciales européennes seront dépendantes de la BCE
Les banques commerciales européennes s’inquiètent à juste titre de la perspective d’un compte numérique en euros sans risque auprès de la BCE qui concurrencerait les dépôts, transformant de fait les banques en filiales encore plus dépendantes de la banque centrale.
Les législateurs et les autorités de régulation débattent déjà de la possibilité de plafonner les dépôts individuels à environ 3 000 euros par personne afin de limiter les sorties de capitaux des bilans bancaires. Toutefois, ce seuil relève du domaine politique et non économique, et peut être modifié à tout moment. Même avec de telles limites, l’existence d’une alternative aux dépôts imposée par la banque centrale fragilisera la stabilité du financement, en augmentera le coût et reléguera les banques à un rôle de plus en plus marginal dans la création de crédit.
Cela a des conséquences importantes. La conséquence la plus évidente est l’éviction du crédit privé.
À mesure que les dépôts affluent vers la banque centrale et que la réglementation favorise cette forme de monnaie d’État, la capacité des banques à prêter aux ménages et aux entreprises diminue, tandis que le financement des États demeure l’option la plus sûre et la moins coûteuse. Ceci accentue la tendance déjà manifeste à développer le secteur public au détriment de l’économie productive privée.
Pénaliser l’épargne prudente et les investissements conservateurs
Aujourd’hui, les épisodes inflationnistes se répercutent, au moins en partie, sur l’appétit pour le risque et la demande de crédit des banques. L’euro numérique permet à la banque centrale d’augmenter ou de réduire directement la masse monétaire dans les portefeuilles des ménages et des entreprises, supprimant ainsi des limites essentielles et transformant la monnaie en un simple instrument au service des priorités politiques, des enjeux climatiques, des politiques industrielles ou de l’ingénierie sociale. De plus, l’architecture même de ce système crée une incitation perverse qui pénalise l’épargne prudente et les investissements conservateurs.
L’épargne considérée comme de l’« argent dormant »
Une incompréhension totale du fonctionnement de la monnaie a mis à mal tout le système. On considère l’épargne déposée comme de l’« argent dormant » alors qu’en réalité, tous les dépôts sont investis, et on perçoit l’investissement des euros à l’étranger comme une action négative, sans reconnaître que le déploiement mondial, ouvert et libre de la monnaie est précisément ce qui fonde son statut de monnaie de réserve.
Expansion de l’État et inflation
Les lois formelles sur l’indépendance et la protection de la vie privée constituent de faibles garanties lorsque l’institution a déjà cédé à plusieurs reprises aux pressions politiques pour financer l’expansion de l’État et tolérer une inflation persistante. Une monnaie numérique de banque centrale (MNBC) amplifie ce problème en ajoutant le risque de contrôle social à la manipulation monétaire macroéconomique.
Il en résulte une monnaie plus facile à utiliser, plus difficile à contourner et plus vulnérable au contrôle politique discrétionnaire.
Si les décideurs européens souhaitaient réellement un euro plus fort et plus fiable, leur projet serait radicalement différent. Ils encourageraient des systèmes de paiement décentralisés et concurrentiels, permettant aux prestataires indépendants, aux banques et aux fintechs d’innover sans être tributaires d’une monnaie numérique de banque centrale (MNBC) centralisée et conçue politiquement.
Ils s’attacheraient à restaurer la fonction de réserve de valeur de l’euro en mettant fin à la monétisation des déficits publics persistants, plutôt qu’en intégrant ces déficits dans une monnaie programmable. Enfin, ils protégeraient les espèces et la monnaie électronique privée comme des outils essentiels à la confidentialité financière et à la liberté individuelle, et non comme des vestiges encombrants à abandonner.
Les contrats annoncés avec de grandes entreprises technologiques et un programme législatif agressif laissent penser que le véritable objectif est de mettre en place l’infrastructure nécessaire à un futur contrôle social, à une manipulation politique et à une monétisation fiscale directe. De la surveillance déguisée en argent.
Le prochain chapitre de l’euro numérique : quand l’Europe importe un modèle de contrôle étatique perfectionné par la Chine
Pendant des années, l’euro numérique a été présenté par la Banque centrale européenne (BCE) comme une simple alternative moderne et pratique aux billets de banque et aux pièces de monnaie. Il est désormais ouvertement reconnu que ce projet vise à répondre à la dominance des entreprises de paiement américaines. Visa et Mastercard traitent 61 % des paiements par carte dans la zone euro, selon les propres données de la BCE, et c’est cette dépendance que Bruxelles entend briser.




Commenter cet article